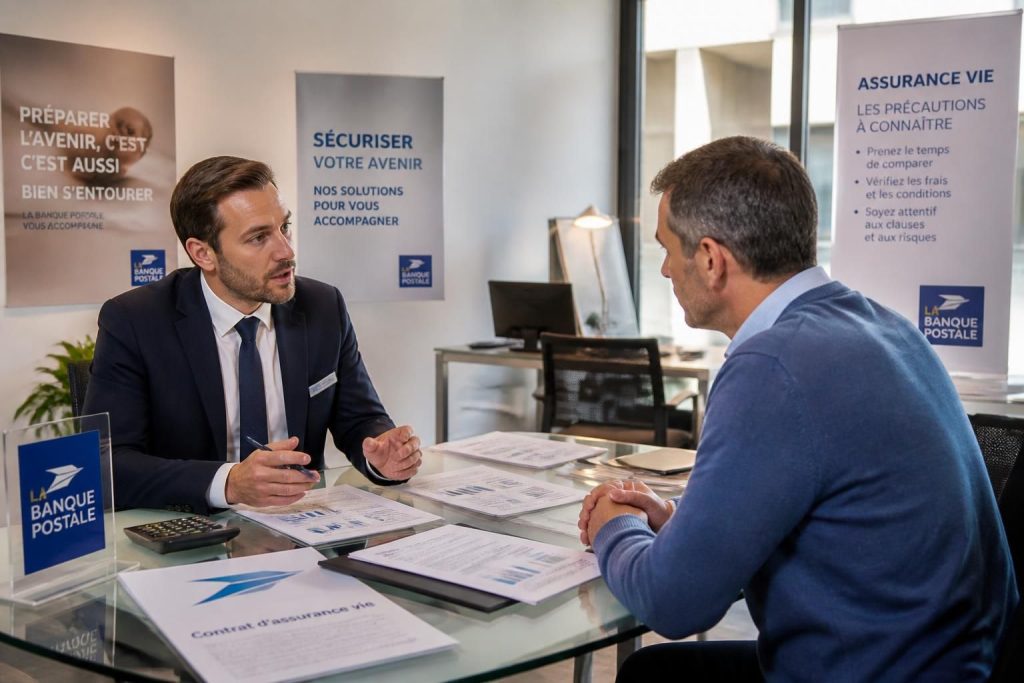
L’assurance vie proposée par La Banque Postale jouit d’une réputation solide, reflet de son ancrage historique et de sa large accessibilité. Pourtant, au-delà de ce constat, un examen détaillé de son contrat phare, Cachemire 2 Série 2, met en lumière plusieurs précautions indispensables et problèmes récurrents pour l’épargnant. Entre frais élevés, rendement modeste, options de gestion limitées et complexités fiscales, ce produit financier ne convient pas forcément à tous les profils d’investisseurs. Une vigilance accrue s’impose pour éviter les pièges classiques et optimiser la gestion de son capital, notamment dans un contexte économique et réglementaire en constante évolution.
L’article en bref
Comprendre les subtilités de l’assurance vie Banque Postale est crucial pour sécuriser son épargne face aux frais et rendements parfois décevants.
- Rendement et frais à l’équilibre : Rendement 2025 à 2,30 % impacté par des frais sur versements élevés.
- Gestion et diversification limitées : Offre d’unités de compte restreinte réduisant les possibilités d’optimisation du contrat.
- Fiscalité avantageuse à long terme : Après 8 ans, abattements significatifs et imposition réduite encouragent la conservation.
- Clauses bénéficiaires et gestion administrative : Importance de la rédaction claire pour éviter litiges et délais lors des rachats ou successions.
Toute décision doit s’appuyer sur une analyse précise des caractéristiques contractuelles pour agir en connaissance de cause.
Assurance vie Banque Postale : un contrat incontournable mais à manier avec prudence
Le contrat Cachemire 2 Série 2 est l’offre principale d’assurance vie de La Banque Postale, portée par CNP Assurances. Accessible avec un versement initial de seulement 100 €, il séduit par sa garantie en capital sur le fonds euros et la possibilité d’investir en unités de compte. Cependant, cette simplicité apparente masque une réalité financière plus complexe. En 2025, le rendement du fonds euros s’est établi à 2,30 %, un taux modeste, surtout en comparaison avec l’inflation qui a largement dépassé ce niveau. L’impact des frais, notamment les prélèvements pouvant atteindre 3 % sur les versements ponctuels, grève la performance et freine le capital dès le départ. Dans ce contexte, chaque décision d’investissement doit être prise avec discernement, après analyse détaillée des coûts, des supports proposés et des contraintes fiscales.
Rendement réel du fonds euros et impact des frais
Le taux de 2,30 % affiché pour le fonds euros Cachemire 2 Série 2 en 2025 est un rendement brut qui, bien qu’au-dessus du Livret A (1,7 % depuis août 2026), reste inférieur aux offres concurrentes en ligne qui peuvent dépasser 3 %. Ce différentiel devient crucial une fois que l’on considère les divers prélèvements :
- Frais sur versements : 3 % ponctuels, 2,5 % réguliers – à chaque mise de fonds, une part significative ne participe pas à la capitalisation.
- Frais de gestion : 0,75 % à 0,50 % dégressifs selon l’encours – prélèvements annuels qui grèvent le montant accumulé.
- Prélèvements sociaux : 17,2 % – aussi applicables aux gains nets.
Un exemple chiffré illustre cet effet : pour un versement initial de 10 000 €, 300 € sont prélevés immédiatement. Sur 8 ans, avec versements complémentaires mensuels, l’épargne nette après frais se trouve réduite d’environ 700 € par rapport à un scénario sans prélèvements initiaux. Ce constat invite à négocier lorsque possible les frais, notamment en agence, et à comparer sérieusement avec d’autres contrats.
Gestion des contrats : liberté limitée face à des options restreintes
La Banque Postale propose une gestion libre ainsi qu’une gestion sous mandat, permettant à l’épargnant de personnaliser ou dédier la supervision à un professionnel. Toutefois, le choix des supports est assez limité :
- Environ 103 unités de compte disponibles, mais la diversité reste modérée par rapport à la richesse des marchés financiers actuels.
- Seulement cinq ETF accessibles, alors que d’autres plateformes en offrent plusieurs centaines pour optimiser le portefeuille.
- Un seul support immobilier (OPCI), freinant la diversification pierre-papier essentielle pour équilibrer rendement et risque.
Cette offre restrictivesigne un compromis entre simplicité d’accessibilité et besoin accru des clients de solutions d’investissement plus adaptées à la dynamique actuelle des marchés.
Fiscalité, rachat et clauses bénéficiaires : pièges à éviter pour préserver son capital
La fiscalité avantageuse après 8 ans de détention fait partie des attraits de l’assurance vie, avec une imposition des gains tombant à 7,5 % et un abattement annuel conséquent (4 600 € pour une personne seule, 9 200 € pour un couple). En revanche, plusieurs précautions doivent être prises en compte :
Rachat partiel versus rachat total : comprendre l’impact fiscal
Le rachat partiel conserve l’antériorité fiscale du contrat, ne taxant que les gains inclus dans la somme retirée, tandis que le rachat total clôture le contrat et fait perdre cet avantage, imposant les gains accumulés et repartant à zéro dès une éventuelle nouvelle souscription. Ainsi, le choix du type de rachat est déterminant selon l’objectif et la durée de placement.
Clauses bénéficiaires : rédiger avec précision pour éviter les litiges
La clause bénéficiaire est essentielle pour organiser la transmission du capital hors succession classique. Une rédaction floue ou générique expose au risque de disputes, retardant le versement des fonds et générant parfois des frais additionnels. Il est recommandé d’indiquer nominativement les bénéficiaires, avec détails précis, et de la mettre à jour en cas d’événements familiaux (divorce, naissance, remariage).
Délais et procédures administratives : vigilance sur la gestion opérationnelle
Malgré les règles légales, les rachats et arbitrages souffrent souvent de délais prolongés dépassant régulièrement plusieurs semaines. Cette lenteur s’explique notamment par la complexité administrative, les phases de contrôle renforcées anti-blanchiment, et les pièces manquantes dans les dossiers. En particulier en cas de succession, les héritiers doivent anticiper une gestion parfois laborieuse, renforçant l’intérêt d’une clause bénéficiaire bien formulée et à jour.
Conseils pratiques pour mieux gérer son assurance vie Banque Postale
Face à ces spécificités et contraintes, plusieurs stratégies peuvent limiter les problèmes et valoriser au mieux le capital investi :
- Négocier les frais d’entrée auprès du conseiller, surtout pour des versements conséquents.
- Évaluer la pertinence d’une diversification vers d’autres supports moins coûteux et plus performants, via des contrats en ligne ou des solutions tierces.
- À défaut de vouloir clôturer, stopper les versements pour conserver l’antériorité fiscale et limiter les prélèvements.
- Suivre régulièrement son contrat pour vérifier frais effectifs, performances et opportunités d’arbitrage.
- Mettre à jour ses clauses bénéficiaires pour éviter litiges et faciliter le transfert vers les proches.
Pour approfondir la réflexion patrimoniale, de nombreuses ressources existent, comme les analyses réglementaires sur l’encadrement de la gestion financière ou les guides spécialisés sur la fiscalité de l’assurance vie.
Le dialogue avec un conseiller financier compétent reste un atout indispensable, mais il faut garder à l’esprit que la multiplication des options sur le marché impose une sélection rigoureuse avant chaque engagement.
Frais et rendement : un tableau synthétique pour comprendre l’impact financier
| Type de frais | Taux appliqué | Conséquences pour l’épargnant |
|---|---|---|
| Frais sur versements ponctuels | 3 % | Réduit immédiatement le capital investi |
| Frais sur versements réguliers | 2,5 % | Diminue les versements mensuels disponibles |
| Frais de gestion fonds euros | 0,75 % à 0,50 % dégressifs | Ampute le rendement annuel |
| Frais de gestion unités de compte | À partir de 0,85 % | Grèvent la performance des supports risqués |
| Prélèvements sociaux | 17,2 % sur les gains | Imposition constante sur les intérêts |
Quels sont les principaux frais appliqués sur le contrat Cachemire à La Banque Postale ?
Les frais sur versements peuvent atteindre 3 % ponctuel et 2,5 % pour les versements réguliers, accompagnés de frais de gestion annuels dégressifs entre 0,75 % et 0,50 %, ainsi que des prélèvements sociaux de 17,2 % sur les gains.
Est-il possible de retirer son capital à tout moment sur l’assurance vie Banque Postale ?
Oui, les rachats partiels ou totaux sont possibles à tout moment, mais les délais de traitement peuvent être longs en raison des contrôles administratifs et dossiers incomplets.
Pourquoi faut-il être vigilant lors de la rédaction de la clause bénéficiaire ?
Une clause mal rédigée peut engendrer des litiges et retarder le versement du capital aux bénéficiaires. Il est recommandé de désigner précisément les bénéficiaires avec leurs informations à jour.
Quels sont les avantages fiscaux de l’assurance vie après 8 ans de détention ?
Après 8 ans, la fiscalité bénéficie d’un abattement annuel (4 600 € pour une personne seule, 9 200 € pour un couple) et d’un prélèvement forfaitaire réduit à 7,5 % sur les gains.
Quelle stratégie adopter face aux frais élevés de La Banque Postale ?
Il est conseillé de négocier les frais d’entrée, de surveiller attentivement les performances et frais, et éventuellement d’envisager des contrats alternatifs en ligne plus compétitifs pour diversifier son épargne.